Chery e BYD lideram em vendas internacionais e lucros enquanto mercado chinês enfrenta queda
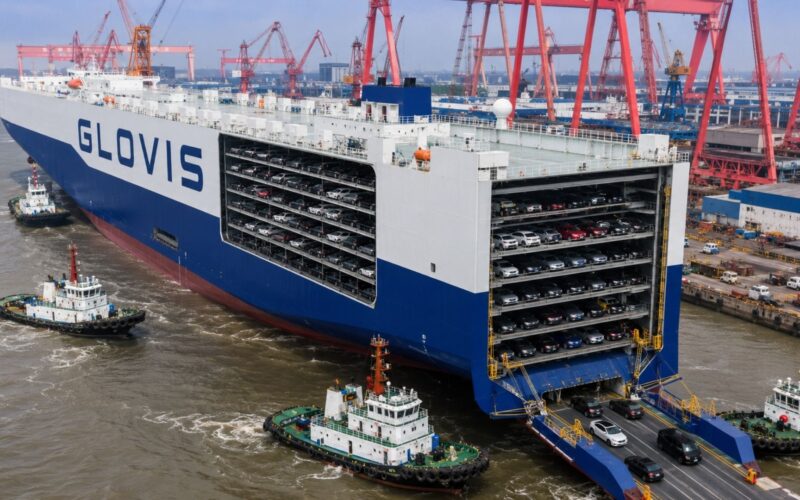
O crescimento desenfreado da indústria automotiva na China gerou um cenário onde a produção se tornou difícil de conter. Essa não é uma hipérbole; navios repletos de milhões de veículos – sim, milhões – estão sendo enviados para diversos países, representando a estratégia dos principais fabricantes chineses para equilibrar suas finanças diante da retração do mercado interno.
A China ainda se destaca como o maior mercado automotivo global, com projeções de vendas que devem atingir 30 milhões de veículos em 2025. Desses, aproximadamente 23,7 milhões são previstos para o varejo e efetivamente emplacados, conforme dados da CAAM, a associação que representa os fabricantes de automóveis no país.
Esse imenso mercado incentivou um aumento sem precedentes no número de fábricas estabelecidas por empresas locais e estrangeiras, elevando a capacidade de produção nominal para algo entre 50 milhões e 60 milhões de unidades anualmente, dependendo da consultoria. Atualmente, as linhas de produção estão operando com mais de 50% de ociosidade, refletindo a magnitude do mercado chinês. Para atenuar essa diminuição nas vendas internas, os fabricantes têm recorrido às exportações.
Queda no mercado interno é compensada por exportações
Nos últimos anos, após uma acirrada guerra de preços que prejudicou a rentabilidade das mais de 120 marcas presentes no país, o crescimento constante do setor começou a desmoronar. Em agosto, as vendas de automóveis marcaram o décimo primeiro mês consecutivo de declínio.
Nos primeiros oito meses deste ano, houve uma venda total de 11,3 milhões de veículos de passageiros no varejo, representando uma queda significativa de quase 21% em relação ao mesmo intervalo em 2025.
Em contraste com essa redução nas vendas internas, as exportações apresentaram um crescimento notável: aumentaram cerca de 50% em comparação aos oito meses do ano anterior, atingindo a marca de 7,1 milhões de veículos enviados a outros países – um número que já ultrapassa o total exportado durante todo o ano passado.
Desde 2023, a China se consolidou como o principal exportador mundial de veículos, com quase 5 milhões de unidades embarcadas naquele ano e um crescimento contínuo nos anos seguintes. A CPCA (China Passenger Car Association) projeta que esse volume poderá alcançar até 12 milhões em 2026 e saltar para impressionantes 20 milhões na transição desta década. Contudo, é essencial alinhar essa expansão com as demandas globais.
Lucros vêm do exterior
Com um aumento nos padrões de qualidade e avanços tecnológicos significativos, os fabricantes chineses estão agora transferindo os benefícios do seu vasto mercado interno para o exterior. Uma consequência dessa estratégia exportadora é a queda nos preços e lucros nos mercados compradores, incluindo grandes clientes como Europa e Brasil.
Um estudo recente da consultoria alemã CAM avaliou os resultados do primeiro semestre deste ano para 25 grupos globais do setor automotivo — incluindo nove chineses — e constatou que a receita média dessas empresas permaneceu praticamente inalterada em relação à primeira metade de 2025, apresentando uma leve queda de apenas 1%. No entanto, a margem operacional teve uma redução mais acentuada durante o mesmo período, caindo para uma média de apenas 3,5%, comparado aos anteriores 4,4%.
Isso indica que não houve um colapso nas vendas; ao contrário, há uma pressão intensa sobre custos crescentes e preços decrescentes.
Ainda mais notável é que uma montadora chinesa destacou-se como a segunda mais lucrativa entre as mencionadas no relatório: o Grupo Chery obteve uma margem operacional sobre faturamento de impressionantes 7,8% no primeiro semestre — mais do que o dobro da média geral — ficando atrás apenas dos 10,1% da Suzuki e superando marcas renomadas como Hyundai, Toyota, BMW e Mercedes-Benz.
A BYD ocupou a segunda posição entre as montadoras chinesas em termos de lucratividade com uma margem operacional de 4,3%, também acima da média geral. Logo após vem a SAIC com margens fixadas em torno dos 3,4%, GWM com seus 3,2% e Geely alcançando os 2,7%.
É relevante notar que todos esses cinco grupos chineses que reportaram margens positivas também foram os maiores exportadores do país — evidenciando claramente que a internacionalização está ligada à rentabilidade desses fabricantes.
O Grupo Chery lidera nesse cenário internacionalizado ao registrar impressionantes 68,6% das suas vendas totais realizadas fora da China (veja gráfico). Portanto, essa fabricante não só obteve a maior margem operacional entre as montadoras chinesas como também foi responsável pela maior quantidade vendida no exterior.
A BYD foi identificada como a segunda maior exportadora em volume entre as montadoras chinesas com suas vendas externas correspondendo a aproximadamente 42,5%. Em seguida aparecem Geely com seus respectivos números em torno dos 26,6%, SAIC atingindo os seus já citados valores perto dos mesmos porcentuais e GWM com cerca dos seus impressionantes **43**%.
Por outro lado têm-se observado fabricantes focados na produção exclusiva para o mercado elétrico que concentraram quase todas suas vendas localmente enfrentando margens operacionais negativas; Nio reportou -1.1%, XPeng -9% e Li Auto -20.4%.
Pouco é muito para os fabricantes chineses
As margens operacionais dos fabricantes automotivos estão baixas globalmente por conta da forte concorrência trazida pelas montadoras chinesas que conseguem oferecer preços extremamente competitivos nas exportações — isso acaba puxando os valores médios para baixo.
Entretanto para essas empresas asiáticas o “menos” acaba sendo “mais”, visto que no exterior praticam preços que são consideravelmente superiores aos domésticos. O motivo é evidente: veículos chineses são comercializados fora por valores duas ou até três vezes maiores comparados aos praticados na China.
Por exemplo: um modelo compacto elétrico Geely EX2 pode custar entre R$123.800 e R$136.800 no Brasil; já na China seu valor convertido fica entre R$51 mil e R$77 mil segundo pesquisa realizada pela IA Gemini do Google.
Outro caso é o carro elétrico BYD Dolphin vendido aqui por preços variáveis entre R$150 mil e R$185 mil enquanto na China ele custa entre R$73 mil e R$77 mil.
As duas montadoras que registraram os maiores volumes nas exportações durante o primeiro semestre foram Chery e BYD; ambas mantêm suas estratégias lucrativas com EBIT (lucro antes dos impostos) superior a €1 mil por veículo vendido conforme cálculos realizados pela CAM — alinhado ao EBIT médio das empresas analisadas.
Avanço na Europa e Brasil
Até agora os carros importados da China não conseguiram penetrar mercados restritivos marcados por altas tarifas alfandegárias como nos Estados Unidos (100%) ou México (50%), este último adotou nova alíquota após observar veículos provenientes da China dominarem sua fatia mercadológica.
Nos mercados regulados pela União Europeia onde as tarifas foram ajustadas levando em consideração subsídios recebidos na China variam entre **27%** (para BYD) até **45%** (no caso da SAIC com MG), essas barreiras parecem estar abaixo dos limites suportáveis pelos custos reduzidos das montadoras chinesas.
Dois anos após implementarem tarifas mais elevadas as vendas europeias provenientes da China cresceram **65%** somente no primeiro semestre deste ano totalizando **791.900** unidades registradas.
Esse número posiciona cinco marcas chinesas (Chery , SAIC/MG , BYD , Geely , Leapmotor ) na terceira colocação do ranking europeu , onde sua participação aumentou significativamente passando **de** **7%** para **11%** dentro desse período . As únicas montadoras à frente são Grupo Volkswagen (25 .6%) e Grupo Stellantis (15 .2%).
O Brasil , segundo maior consumidor mundial dos veículos feitos na China , recebeu **406 .700** carros importados entre janeiro e agosto , refletindo um crescimento próximo aos **30%** comparado ao mesmo período anterior .
O aumento das vendas foi notável : mesmo diante da reimposição da tarifa sobre elétricos e híbridos fixada em **35%** desde julho , houve um crescimento aproximado **de** **110 %** nos oito meses , totalizando assim **221 .200** unidades vendidas correspondendo à **54 .4 %** das importações realizadas no País . Além disso há outras mais **200 .000** unidades já desembarcadas aguardando comercialização até fim do ano .
Chineses rápidos nas promessas mas lentos na execução
Com volumes tão expressivos nas exportações esses mercados internacionais têm ajudado os fabricantes chineses a mitigar perdas internas. Isso explica bem porque há rapidez nas promessas sobre produção local — visando evitar tarifas altas — enquanto existe lentidão na implementação dessas iniciativas; isso ocorre devido à necessidade deles manterem margens elevadas através das importações diretas ou semimanufaturadas oferecendo preços inferiores aos locais .
Não surpreende então que todos os projetos voltados à fabricação local das marcas chinesas envolvem sempre importação parcial ou total dos veículos semiacabados apenas para montagem simples aqui ou utilizando componentes majoritariamente importados resultando numa cadeia produtiva enfraquecida .
Embora tarifas mais altas não tornem fábricas locais mais competitivas nem reduzam preços internos , é necessário encontrar um equilíbrio favorável que incentive – ao invés disto proteger – nosso setor industrial nacional como forma eficaz ao desenvolvimento econômico local .
Modelos anteriores sugerem que permitir importações decrescentes pode ser vantajoso mediante compromisso firme quanto à produção interna assim como transferência tecnológica progressiva exigindo nacionalização crescente ; caso contrário essas montadoras continuarão confortáveis mantendo-se onde estão atualmente.
* Pedro Kutney é jornalista especializado em economia , finanças e indústria automotiva . É autor da coluna Observatório Automotivo , especializada na cobertura do setor automotivo , além disso é editor da revista AutoData . Ao longo dos seus mais `de` `35` anos atuando nesta área já ocupou posições relevantes como editor portal Automotive Business , editor revista Automotive News Brasil bem como colaborador Valor Econômico ; atuou também como redator nas publicações Automóvel & Requinte , Quatro Rodas e Náutica .